「先月の利益がいくらだったか、分かるのは月末近く」——珍しくない状況ですが、これでは数字を見たときには次の月がほぼ終わっており、手を打つのが常に1ヶ月以上遅れます。経営判断のスピードは、月次決算のスピードに大きく左右されます。本記事では、月次の数字を翌月10日までに出すための4ステップと、実際に始めると必ず出てくる抵抗への対処をご紹介します。
なぜ「早さ」が「正確さ」より大事なのか
月次決算の目的は、税務申告のような正確な決算書を作ることではありません。「先月どうだったか」を素早くつかみ、今月の行動を変えることです。売上が落ちた、粗利率が下がった、経費が膨らんだ——気づくのが早いほど、打てる手は多くなります。
だからこそ、月次では「1円単位まで正確だが翌月末近くまでかかる数字」より「多少の概算を含むが10日で出る数字」のほうが、経営判断には役立ちます。損益分岐点や粗利率をせっかく学んでも、比べる数字が1ヶ月遅れでは活かせません。早い月次は、数字にもとづく経営の土台です。
月次決算を早期化する4ステップ
ステップ1:何が締めを遅らせているかを洗い出す
まず、先月の月次が締まるまでの流れを振り返り、「何を待っている時間」が長いのかを特定します。よくあるボトルネックは、①取引先からの請求書が届くのが遅い、②社員の経費精算が集まらない、③在庫の棚卸(実際に数を数えて在庫を確定する作業)に時間がかかる、④売上データの入力・突合(帳簿と実際の記録を照合する作業)が手作業——といったところに集まりやすいです。多拠点の資料集約や給与計算の確定待ちが原因のこともあります。感覚ではなく、「請求書待ちで7日止まっている」と日数で押さえるのがポイントです。
ステップ2:「概算で締める」ルールを決める
早期化の最大の壁は「全部の実績がそろうまで締められない」という思い込みです。届かない請求書は先月実績や発注額から概算計上し、翌月に差額修正する。在庫も毎月すべて数え直すのではなく、帳簿在庫——「先月末の在庫+今月仕入れた分-今月出した分」という計算上の数字——で締め、実際に数える棚卸は半期または期末にまとめて行い、そこで差を精算する。こうした概算ルールを決めれば、締めは「全部そろう日」ではなく「自分たちが決めた日」にできます。
月次の目的は経営判断ですから、多少の概算を恐れる必要はありません。ただし、どの科目にどこまでの概算を許すかは自社で決めておき、利益の判断が変わってしまうほど大きな見積り差が出る科目(原価・仕入など)は概算の幅を狭めておくのが安全です。なお棚卸の頻度や在庫の評価方法は税務上の取扱いに関わるため、変更する際は顧問税理士にご確認ください。
ステップ2の壁:顧問税理士が「概算」を嫌がったとき
概算で締めると決めても、会計事務所から「正確な資料がそろってから処理します」と言われることがあります。これは事務所が不親切なのではなく、事務所の仕事の目的が「申告に耐える正確な数字」だからです。目的が違うので、噛み合わないのは当然なのです。
頼み方を変えると通りやすくなります。「申告用の数字は今のままで結構です。それとは別に、経営判断用の概算の試算表を翌月10日に一度ください」——正確な決算を否定せず、経営用の速報版を別建てで頼む形にする。これなら事務所側も引き受けやすくなります。それでも難しい場合は、会計ソフトの閲覧権限だけ自社にもらい、売上・仕入・人件費の3つだけ自分で集計するという手もあります。完全な試算表でなくても、この3つが分かれば粗利のおおよその動きはつかめます。
ステップ3:締め日と分担を全社ルールにする
「経費精算は翌月3営業日まで」「売上データの確定は5営業日まで」「試算表は7営業日まで、レポートは翌月10日まで」——工程ごとの締め切りと担当者を決めて、全社に共有します。日数の数え方は社内で一つに統一してください。営業日と暦日を混ぜると、連休のある月に後工程が前工程より先に来てしまいます(7営業日が10日を超える月は、「試算表は翌月8日まで」と暦日に読み替えるのが簡単です)。
経理だけの努力では月次は早くなりません。現場からの提出が遅れる場合は、締め日を過ぎた分を翌月計上に回すルールを設けると、期限が守られやすくなります。ただし従業員の立替経費は精算の遅れが不満につながりやすく、決算期末をまたぐ場合は費用の計上時期の扱いも変わります。運用ルールを決める際は顧問税理士・社会保険労務士にご相談ください。
ステップ4:見る数字を固定し、レポートを定型化する
締めた数字は、毎月同じ形式のA4一枚にまとめます。ここで出てくる試算表とは、その月までの売上・費用・利益と、現預金や借入の残高が一覧になった経理の集計表のこと。決算書の下書きのようなもので、会計ソフトなら数クリックで出せます。
載せるのは売上/粗利率(売上から仕入・外注を引いた儲けの割合)/固定費(売上に関係なく毎月出ていく費用。家賃・人件費など)/営業利益/現預金残高と、前月比・前年同月比(前の月・去年の同じ月と比べていくら増減したか)程度で十分です。毎月同じ形で並べるからこそ、変化に気づけます。どの数字を固定して見るかは経営ダッシュボードで最初に載せるべきKPIの選び方が参考になります。作成はExcelのフォーマットを一度作れば、数字を差し替えるだけです。
必ず起きる4つの抵抗(と、その受け流し方)
最初の1〜2ヶ月は必ず出ます。対策は、レポートに「概算:仕入の一部・在庫」と注記を1行入れておくこと。どこが概算かを先に開示しておけば、指摘が批判ではなく確認に変わります。
締め日を告知するだけでは変わりません。「3営業日を過ぎた分は翌月の経費になる」と、本人の不都合に直結する形で伝えるのが効きます。
正直なところ、これが相当な割合で起きます。自分の経費精算と交際費の整理を人より先に出す——ここが崩れると、他の誰にも締め日は守らせられません。
数字を見る場がないと、早く出す意味が消えて元の速度に戻ります。毎月同じ日に30分だけ「先月の数字を見る会」を先にカレンダーに固定してしまう——順番はこちらが先です。締めを早くしてから会を作るのでは、まず続きません。
あわせて、早い月次が効いてくる場面も挙げておきます。10日に数字が出れば、その月の残り20日ほどで対策が打てます。月初に前月の着地(その月の最終的な数字の見込み)が分かると、資金繰り表の精度も上がります。「先月の試算表をすぐ出せる」状態は、金融機関への説明材料が常に手元にあるということでもあり、資料の提出を待たせずに済むため相談を進めやすくなります(融資の可否は業績など総合的に判断されます)。
よくある質問
- Q. 記帳は全部会計事務所に任せていて、試算表が届くのは翌月20日過ぎです。何ができますか?
- A. その状態でも、事務所を待たずに自社で「3行の速報」を作ることができます。用意するのは、①先月の入金合計または請求書合計(売上)、②先月の仕入・外注の合計(発注書や納品書から概算でよい)、③人件費(ほぼ固定なので前月の数字を流用)。この3つを引き算するだけで、おおよその粗利と、固定費を賄えたかどうかが翌月3〜5日には分かります。事務所の試算表が届いたら、自分の速報とどれだけずれたかを見る——これを3ヶ月続けると、速報の精度は上がっていきます。
- Q. 概算で締めて、数字が間違っていたら困りませんか?
- A. 概算と実績の差を翌月に修正していけば、月ごとの誤差は次の月で埋め合わされ、傾向を見誤らずに済みます。ただし決算(年度)の数字は、期末に実地棚卸や未払計上などの整理が別途必要です。年度末の処理は顧問税理士にご確認ください。月次の目的は税務ではなく経営判断ですから、月次段階では「多少の誤差を含む早い数字」のほうが役立ちます。
- Q. 月次決算と試算表、年次決算は何が違うのですか?
- A. 試算表は「その時点までの数字を集計した表」そのもの、月次決算は「毎月、試算表を締めて中身を確認し、経営判断に使うまでの一連の作業」、年次決算は「1年分を確定させて税務申告や株主報告に使う数字を作る作業」です。求められる精度が違うので、月次は早さを優先し、年次は正確さを優先する——この使い分けが早期化の考え方の土台になります。
まとめ:数字が早い会社は、判断が早い
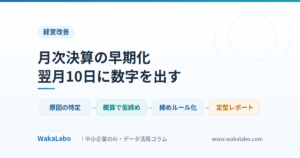
月次決算の早期化は、①遅れの原因を日数で特定する → ②概算で締めるルールを決める → ③締め日と分担を全社ルールにする → ④見る数字を固定して定型化するの4ステップで実現できます。目指すのは完璧な決算書ではなく、翌月10日に「先月の着地と今月の打ち手」を語れる状態です。
まずは今日、経理担当(または自分)に一つだけ聞いてみてください。「先月の数字、何を待っていて何日止まった?」——この答えが1〜2個に絞れたら、早期化の8割は終わっています。